PAI prepara la venta de Áreas tras facturar 3.000M€
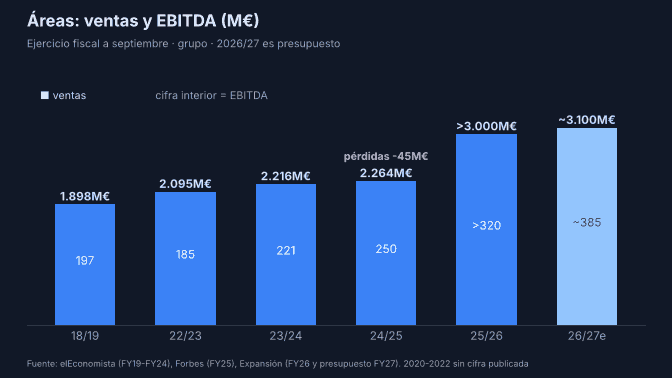
El fondo francés busca banco asesor para vender el tercer operador mundial de restauración en tránsito, que ha pasado de 1.900M€ a más de 3.000M€ de ventas en siete años.
- 📰Fuente
- Expansión, elEconomista, Forbes España
- 🏷Cadena
- ÁÁreas
- 📅Publicada
- 19 de octubre de 2026 · edición #139
PAI Partners se está reuniendo con bancos de inversión para elegir asesor y preparar su salida de Áreas, la empresa barcelonesa que da de comer a los viajeros en aeropuertos, autopistas y estaciones. La decisión de lanzar el proceso se tomaría en enero.
Las cifras
- Ventas 2025/26 (ejercicio a septiembre): más de 3.000M€, récord.
- EBITDA: más de 320M€; ajustado, más de 350M€. Antes de alquileres, cerca de 800M€.
- Deuda neta: unos 1.700M€.
- Presupuesto 2026/27: ~3.100M€ de ventas y 380-390M€ de EBITDA.
- Más de 2.200 establecimientos en 12 países. Tercer operador mundial, detrás de Avolta y SSP.
Qué ha hecho PAI
PAI compró el 100% a Elior en 2019 por 1.542M€ incluyendo deuda. Entonces Áreas vendía unos 1.900M€. Por el camino pasó el Covid, que dejó los ingresos de un negocio de viajeros prácticamente a cero. Después vinieron dos compras: THS en EEUU y TRGC en Reino Unido. La de EEUU tuvo coste: el ejercicio 2024/25 cerró con 45M€ de pérdidas.
La valoración que se maneja ahora está entre 3.500 y 4.000M€, más del doble que la entrada.
Por qué interesa a fondos de infraestructuras
Áreas no es dueña de los aeropuertos ni de las autopistas, pero explota sus restaurantes con concesiones largas. Eso da barreras de entrada, ingresos ligados al tráfico y cierta visibilidad de caja. Por eso se habla de fondos infra como compradores, y también de un posible fondo de continuación del propio PAI.
Dónde está el negocio
- 60% aeropuertos, 23% autopistas, 17% tren.
- EEUU, Francia e Iberia suman el 75% de los ingresos, a partes parecidas.
- En EEUU es el segundo operador, pero con solo un 6% de cuota. Ahí está el recorrido.
Además de marcas propias (Deli&Cia, La Pausa, Airea, Farine, Café Café…), opera franquicias de terceros como Burger King, Starbucks, Rodilla o Santagloria.
Nota sobre la gráfica: no hay cifra publicada de 2019/20 a 2021/22. Las de 2025/26 son "más de".
Este es nuestro resumen. La noticia completa la ha publicado Expansión.
Leer la noticia en ExpansiónMás de la edición #139
Ya que estás en El Escandallo
La newsletter es una parte. Esto es lo que hay en la plataforma, gratis para profesionales del sector.
Gratis, un envío por semana. Te puedes dar de baja con un clic.
Gratis. Te das de baja con un clic. Privacidad